La prosperidad general no se nota en el bolsillo, y el motivo tiene nombre: la vivienda. Más concretamente, el suelo urbano donde necesitamos vivir para poder trabajar, estudiar y convivir.
Hace cuarenta años que la economía catalana y española produce más y mejor. La tecnología, la automatización y el comercio internacional han abaratado muchas de las cosas que compramos cada día: la comida, la ropa, los electrodomésticos, los aparatos electrónicos. Si fabricar lo que necesitamos cuesta menos trabajo y menos dinero, lo más lógico sería que una familia trabajadora tuviera hoy más margen que en los años ochenta para ahorrar, para formarse, para disfrutar del tiempo libre o simplemente para vivir con menos angustia a fin de mes.
La mayoría de la gente sabe por experiencia propia que no es así. Aquella prosperidad general no se nota en el bolsillo, y el motivo tiene nombre: la vivienda. Más concretamente, el suelo urbano donde necesitamos vivir para poder trabajar, estudiar y convivir. Es el único bien imprescindible que ninguna máquina puede fabricar en serie ni se puede importar del extranjero. Y es ahí donde ha ido a parar todo lo que las familias han ahorrado en la cesta de la compra.
Cuarenta años de desacoplamiento
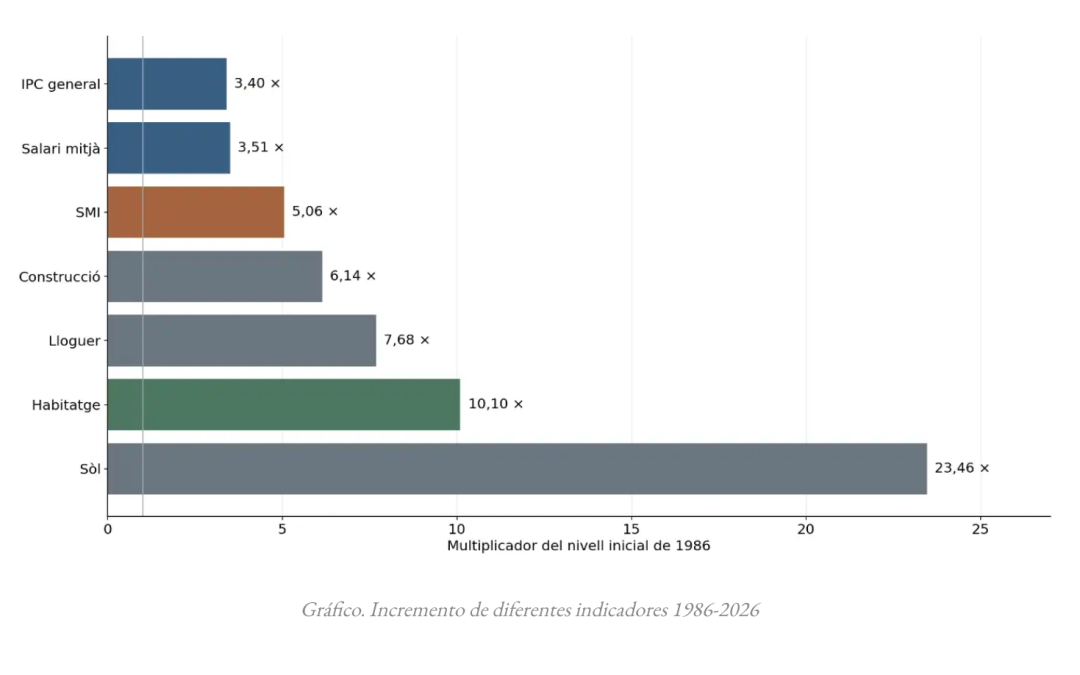
Si comparamos el área de Barcelona de 1986 con la de 2026, la desproporción es evidente. Los precios de consumo se han multiplicado por poco más de tres, y el salario medio ha crecido prácticamente al mismo ritmo. El salario mínimo, gracias a las subidas de los últimos años, ha crecido un poco más. Hasta aquí, nada extraño.
La vivienda, sin embargo, juega en otra liga. El precio de un piso en Barcelona se ha multiplicado por diez. Y el valor del suelo que hay debajo, por más de veintitrés. Mientras tanto, el coste de levantar el edificio, materiales y albañiles incluidos, ha subido de manera mucho más moderada.
Las consecuencias se ven en el presupuesto de los hogares más humildes. A finales de los ochenta, las familias con menos ingresos dedicaban más de un tercio de la renta a comer y una sexta parte a la vivienda. Hoy la proporción se ha invertido: la comida pesa una quinta parte y el techo se lleva cuatro de cada diez euros. La vivienda no solo se ha quedado todo el ahorro que nos dio el abaratamiento de la alimentación; nos ha quitado todavía un poco más.
Por qué el suelo y no los ladrillos
A menudo se oye decir que construir es más caro por culpa de las normativas de eficiencia energética, de accesibilidad o de seguridad. Hay una parte de verdad: estas exigencias han encarecido la obra. Pero si miramos cómo se forma realmente el precio de una vivienda, la explicación principal es otra.
El coste de construir es más o menos el mismo en un barrio modesto que en la zona más cotizada de la ciudad. El suelo, en cambio, no tiene ningún coste de fabricación. Su precio se fija por lo que los economistas llamamos método residual. El promotor observa cuánto está dispuesta a pagar la demanda en un lugar concreto, le resta lo que le costará construir, los impuestos, las licencias y su margen, y lo que sobra es lo que pagará al propietario del solar.
Dicho de otro modo, el suelo funciona como una esponja que absorbe toda la presión compradora de la ciudad. Si la demanda empuja los precios hacia arriba, los constructores no ganan mucho más por poner ladrillos. Todo el beneficio extraordinario va a inflar el valor de la tierra. Hace cuarenta años, el suelo representaba una cuarta parte del precio de un piso en Barcelona. Hoy representa más de la mitad.
Hace cuarenta años, el suelo representaba una cuarta parte del precio de un piso en Barcelona. Hoy representa más de la mitad
Para verlo claro, he hecho un ejercicio sencillo: mantener el coste actual de construcción, con todas las exigencias técnicas de hoy, y suponer que el suelo solo hubiera subido con la inflación, o incluso el doble o más del doble de la inflación. En todos estos casos, el piso de Barcelona costaría menos de la mitad de lo que cuesta hoy. La dificultad de acceso no viene de los requerimientos constructivos. Viene de la apropiación de la renta de situación del suelo.
La trampa de los tipos bajos
Alguien podría objetar que en 1986 las hipotecas tenían unos tipos de interés del 15 % y que hoy están alrededor del 3 %. Es cierto, y esta bajada ha sido un alivio enorme. De hecho, si calculamos cuántos años de salario mínimo había que dedicar a pagar un piso en 1986 y cuántos harían falta hoy, el resultado es sorprendentemente parecido: unos treinta y cuatro años de salario mínimo entonces y unos treinta hoy.
La paradoja es precisamente esta. Hemos tenido cuarenta años de dinero barato y de salarios crecientes, y el esfuerzo para comprar un piso con un salario mínimo es prácticamente el mismo. Los tipos bajos y el crecimiento de los sueldos deberían haber hecho la vivienda mucho más accesible. No lo han hecho porque el encarecimiento del precio se ha comido este margen.
Hemos tenido cuarenta años de dinero barato y de salarios crecientes, y el esfuerzo para comprar un piso con un salario mínimo es prácticamente el mismo
Si el precio del piso de 1986 se hubiera actualizado solo con la inflación, hoy costaría una tercera parte de lo que cuesta. Con los tipos actuales, el esfuerzo para pagarlo sería de unos diez años de salario mínimo, no de treinta. Para una pareja con dos sueldos mínimos, la cuota sería perfectamente asumible. Con el precio de mercado, sigue siendo una carga abrumadora.
La lección es clara: cualquier política de rentas, por ambiciosa que sea, necesita una política de vivienda que proteja el poder adquisitivo ganado. Si no, las ganancias acaban en el mismo sitio.
Qué sueldo hace falta para comprar
He calculado también qué salario hace falta hoy para comprar una vivienda sin que la cuota supere el 35 % de los ingresos netos, que es el criterio habitual de prudencia bancaria. Supongo una hipoteca del 80 % a treinta años y que el resto de la entrada se cubre con ahorro o con financiación pública de retorno diferido.
El mapa que sale es bastante nítido. En la corona metropolitana más exterior, una persona sola o una pareja con el salario mínimo actual pueden comprar. En la primera corona, ya hacen falta subidas salariales, moderadas para las parejas con dos jornadas completas pero más importantes para las personas que viven solas. En Barcelona ciudad, la vía salarial queda desbordada. Una persona sola necesitaría cobrar prácticamente el doble del salario mínimo, y una pareja en la que uno de los dos ha reducido la jornada para cuidar de los hijos necesitaría sueldos totalmente fuera del alcance de la mayoría.
Pretender resolver esto solo subiendo el salario mínimo hasta estos niveles sería un error. Desestabilizaría buena parte del tejido productivo de servicios y alimentaría la inflación.La prosperidad general no se nota en el bolsillo, y el motivo tiene nombre: la vivienda. Más concretamente, el suelo urbano donde necesitamos vivir para poder trabajar, estudiar y convivir.
Para ver qué políticas funcionan mejor, he simulado la compra de un piso en un municipio metropolitano tensionado para cuatro tipos de hogar: una persona sola, una pareja sin hijos, una pareja con un hijo y una pareja con dos hijos en la que uno de los miembros trabaja a media jornada para poder cuidarlos.
Hoy, ninguno de estos hogares cumple el criterio bancario, y la familia con dos hijos es la que queda más lejos. Subir el salario mínimo a 1.500 euros resuelve el problema de las tres primeras, pero no el de la cuarta. Cuando una familia no puede hacer más horas porque alguien tiene que asumir los cuidados, subir el precio de la hora no basta. Y esta penalización recae mayoritariamente sobre las mujeres.
La renta básica universal cambia este panorama. Como llega a todos los miembros del hogar, adultos y menores, de manera incondicional, la familia con dos hijos pasa a tener unos ingresos suficientes para un esfuerzo razonable, y lo hace sin cargar a las pequeñas empresas con subidas salariales directas. Incluso un modelo mixto que combine un salario mínimo más alto con una renta básica parcial pone a todos los hogares en una situación asumible y reparte el esfuerzo entre la negociación salarial y la fiscalidad progresiva.
Un nuevo pacto social
La emergencia habitacional no se resolverá con ayudas coyunturales al alquiler, que acaban yendo a parar en buena parte a los bolsillos de los arrendadores. El malestar de tanta gente responde a una pérdida real de renta disponible una vez pagado el techo, si lo comparamos con hace cuarenta años. Hace falta una respuesta estructural, y la propongo articulada en cuatro ejes.
El malestar de tanta gente responde a una pérdida real de renta disponible una vez pagado el techo, si lo comparamos con hace cuarenta años
El primero es una renta básica universal, individual e incondicional, asignada de oficio a través de la declaración de la renta. Las prestaciones condicionadas, como el Ingreso Mínimo Vital o la Renta Garantizada de Ciudadanía, dejan fuera a una parte muy importante de las familias que tienen derecho a ellas, por pura complejidad burocrática. Además, crean una trampa de pobreza, porque se pierden cuando se consigue un trabajo temporal o de pocas horas, o solo de algún miembro del hogar. La renta básica no desaparece cuando se cobra un sueldo, y por eso preserva los incentivos para trabajar y da una base de seguridad para construir un proyecto de vida.
El segundo es la progresiva reducción de la jornada laboral a 32 horas sin pérdida de salario. El caso de la familia con dos hijos muestra que el tiempo disponible condiciona directamente la capacidad económica. Si quien reduce jornada para cuidar pierde la mitad del sueldo, queda excluida de la accesibilidad a la vivienda. Repartir mejor el tiempo de trabajo facilita la corresponsabilidad y permite mantener jornadas completas sin renunciar a la vida familiar.
El tercero es una subida del salario mínimo por fases, realista y ligada a la productividad. Propongo llegar a los 1.500 euros en 2030, en línea con la Carta Social Europea, y a los 1.800 en 2035. Este segundo objetivo está condicionado a una transformación del modelo productivo hacia actividades de mayor valor añadido, que es, al fin y al cabo, la condición para que los salarios puedan crecer de manera sostenida.
El cuarto eje es también decisivo: blindar estas mejoras contra el efecto de captura de rentas. Si la administración implanta la renta básica, sube el salario mínimo y facilita la entrada de las hipotecas sin intervenir sobre el suelo, los propietarios y los fondos subirán los precios hasta absorber todo el nuevo poder adquisitivo, y volveremos a estar donde estábamos. Para evitarlo hacen falta tres instrumentos:
Un impuesto sobre el valor del suelo, que recupere para el conjunto de la sociedad las plusvalías generadas por la inversión pública o por la mejora de los ingresos del vecindario, y que desincentive tener solares vacíos a la espera de que se disparen.
Desvincular los alquileres del mercado especulativo, limitando por ley las actualizaciones y las renovaciones en zonas tensionadas a la evolución de la inflación o de los salarios pactados.
No vender nunca más suelo público. El nuevo parque se tiene que hacer en alquiler público o en cooperativas en cesión de uso, de manera que la tierra siga siendo de todos y los usuarios paguen solo el coste de construir. Esto eliminaría más de la mitad del sobrecoste que hoy impone el mercado.
Garantizar el derecho a la vivienda exige salarios dignos, transferencias universales, un reparto más justo del tiempo de trabajo y, sobre todo, recuperar el suelo como un bien común al servicio del interés general. Sin esta última pieza, cualquier mejora de los ingresos acabará, una vez más, engullida por el precio del techo.
Este artículo es una versión resumida de «Salarios, rentismo inmobiliario y el derecho a la vivienda. Una propuesta integral», publicado en Sin Permiso el 8 de noviembre de 2026.
Fuente: https://catalunyaplural.es/el-suelo-se-ha-comido-la-prosperidad-por-un-nuevo-pacto-social-que-lo-enderece/